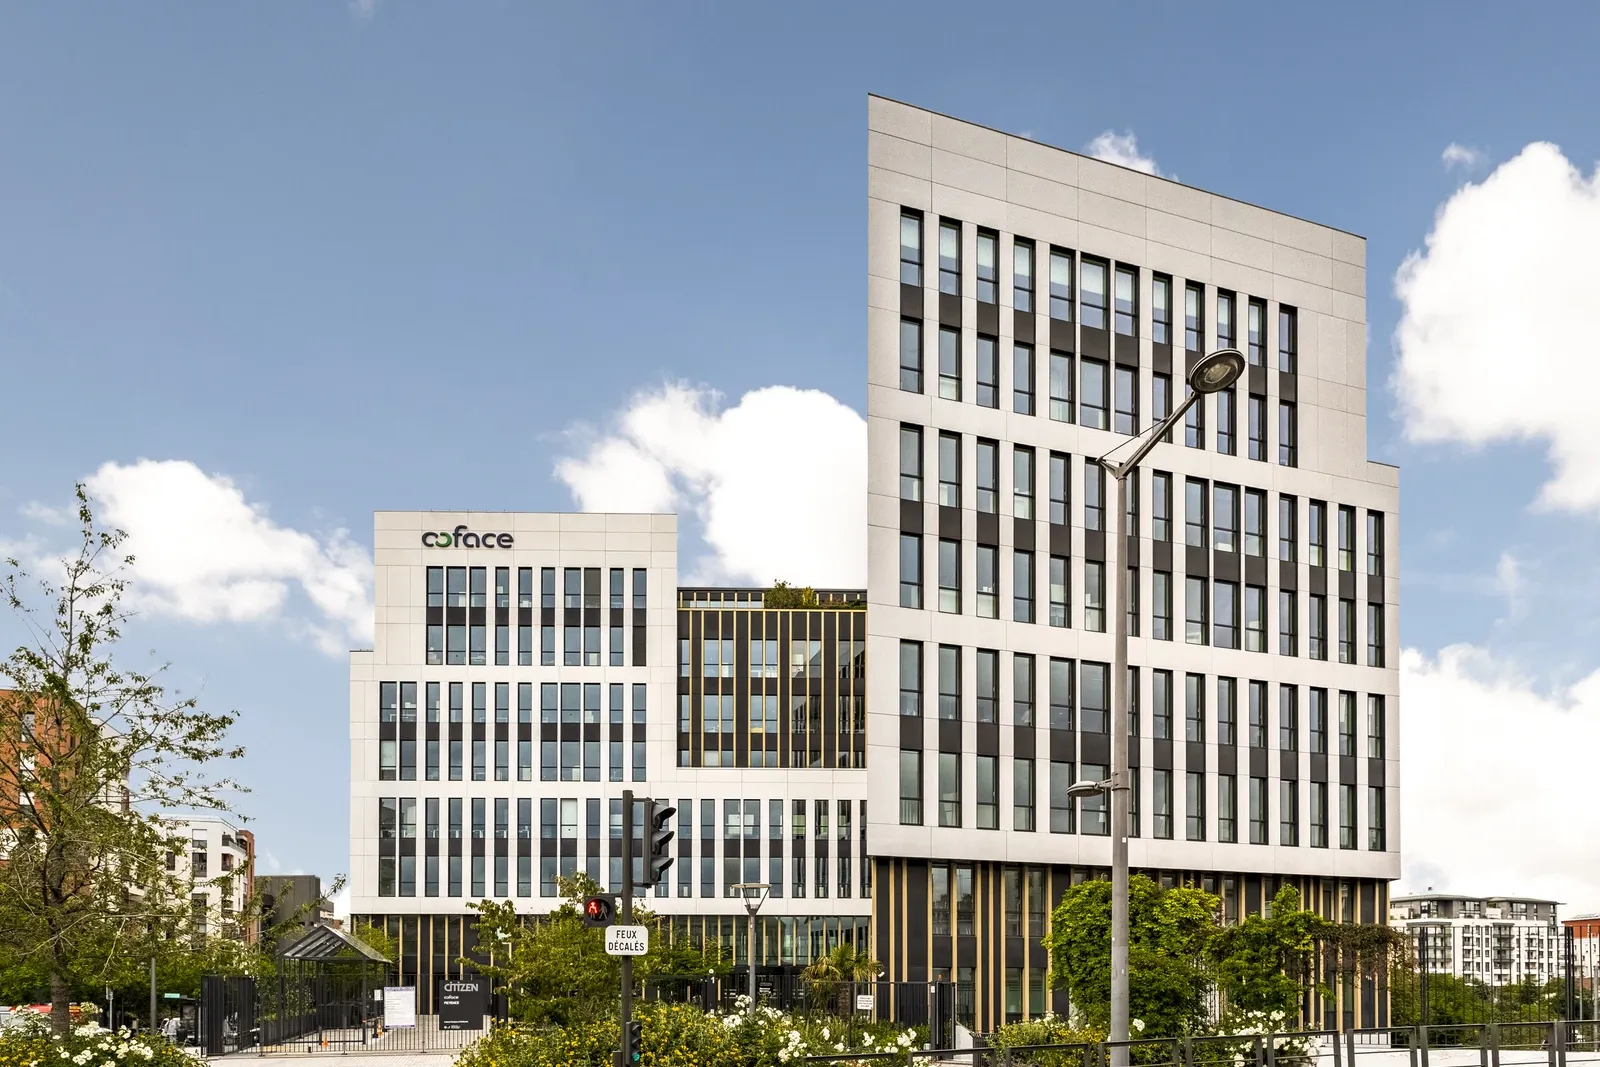
Iroko Zen acquiert Citizen, un complexe tertiaire de près de 30 000 m² situé au pied de la ligne L du Transilien, pour 94 M€. Ce prix est inférieur de 45 % à son dernier prix de vente en 2019 (170 M€)¹.
Pourquoi cette acquisition ? Quelles sont les perspectives du marché du bureau francilien, et de cet actif en particulier ? Faustine Schreder, Responsable des investissements chez Iroko, a mené le dossier. Elle revient sur les coulisses de l’opération.
Citizen en chiffres
- Prix d’achat : 94 M€, soit environ 3 140 €/m² ;
- Surface : 29 962 m² de bureaux, livrés en 2013 et rénovés entre 2020 et 2022 ;
- Taux d’occupation physique : 95 %, par quatre locataires ;
- Durée ferme moyenne restante des baux (WALB) : 5,4 ans ;
- Rendement acte en main non garanti* : 11,07 %.
Données sur la base du portefeuille au 01/11/26, susceptible d’évoluer selon la stratégie d’investissement décrite dans la documentation réglementaire. L’actif présenté est donné à titre d’exemple. Il n’est pas représentatif de l’ensemble du patrimoine de la SCPI Iroko Zen. La valeur de l’actif dépend du marché immobilier et peut évoluer à la hausse comme à la baisse. Investir en SCPI est un placement long terme (10 ans recommandés) présentant des risques notamment de perte en capital et de liquidité.
*Le rendement est non garanti. Il s’agit du taux à l’achat : c’est un taux théorique qui dépend du bon paiement des loyers par les locataires. Il est égal à : Loyer net / (Valeur d’acquisition hors droits + droits de mutation + frais de notaire + honoraire du broker). Les performances passées ne préjugent pas des performances futures.
Pourquoi investir dans le bureau francilien, un marché en crise ?
Le marché du bureau traverse en effet une période difficile. Mais cette crise est d’abord une crise de prix : entre 2017 et 2021, de nombreux immeubles ont été achetés sur la base de taux très bas. Quand les taux sont remontés, la valeur des actifs a baissé et certains propriétaires, souvent fortement endettés, n’ont pas pu y faire face.
Citizen illustre ce mouvement. En 2019, l’immeuble s’était vendu 170 M€, soit environ 5 700 €/m², à un taux de rendement acte en main inférieur à 5,5 %¹. Nous l’achetons aujourd’hui 94 M€, soit environ 3 140 €/m². Le prix de Citizen intègre ainsi la baisse des valeurs du bureau.
Par ailleurs, on parle souvent des difficultés des bureaux “en première couronne”, mais chaque marché a sa propre dynamique. La zone d’aménagement concerté (ZAC) de Bécon-les-Bruyères compte 10 immeubles livrés entre 2005 et 2023, pour un taux d’occupation moyen de près de 90 %². La vacance y est surtout portée par un grand campus plus ancien et plus éloigné de la gare.
Citizen est quant à lui l’immeuble de la ZAC le plus proche de la gare. Il est desservi par la ligne L du Transilien, qui relie Saint-Lazare en 8 minutes et La Défense en 5 minutes. Par ailleurs, il propose une offre de services complète (restaurant d’entreprise, cafétéria avec espaces de travail, auditorium, salle de sport…) et est certifié BREEAM Excellent et HQE Très Performant, deux labels qui évaluent la performance environnementale d’un bâtiment (consommation d’énergie et d’eau, matériaux, confort des occupants…).
Comment Iroko Zen a-t-elle pu acheter Citizen à ce prix ?
Le vendeur n’était pas un propriétaire qui arbitrait à son rythme. Suite à la reprise de l’actif par les banques en activant leur garantie (une fiducie-sûreté), Iroko Zen a pu acquérir l'immeuble pour 94 millions d'euros. L’opération a pris la forme d’un share deal : un rachat de la société propriétaire de l’immeuble, dont la dette a été soldée au moment de la vente.
Ce n’est pas l’immeuble qui a perdu son intérêt pour les entreprises : ce sont les conditions de détention de son ancien propriétaire qui ont changé. Nous avons saisi l’occasion d’acquérir cet immeuble à un prix inférieur à celui de sa dernière transaction.
À titre de comparaison, en décembre 2025, un immeuble de plus de 20 000 m² situé dans la même zone d’aménagement concerté (ZAC) s’est échangé à environ 4 050 €/m² hors droits, soit un prix au m² supérieur de 29 % par rapport à Citizen³.
Données Iroko au 01/11/26. L’actif présenté est donné à titre d’exemple. Il n’est pas représentatif de l’ensemble du patrimoine de la SCPI Iroko Zen, susceptible d’évoluer selon la stratégie d’investissement décrite dans la documentation réglementaire. La valeur de l’actif dépend du marché immobilier et peut évoluer à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures.
D’où vient le rendement non garanti ?
Le rendement acte en main non garanti de Citizen découle de son prix d’achat, pas d’un immeuble vide ou obsolète.
En effet, il est loué à 95 % à quatre entreprises : Coface, locataire historique de l'immeuble depuis sa livraison en 2013, NaTran (ex-GRTgaz), SVP et Keyence.
Les loyers en place, compris entre 320 et 360 €/m², restent compétitifs pour les locataires. Charges et taxes comprises, occuper Citizen coûte 504 €/m² par an, contre 622 €/m² en moyenne pour les offres comparables de plus de 3 000 m² à La Défense⁴. C’est un argument important pour garder les locataires en place et en attirer de nouveaux.
Données Iroko au 01/11/26. Les locataires présentés sont donnés à titre d’exemple. Ils ne sont pas représentatifs de l’ensemble du patrimoine de la SCPI, et sont susceptibles d’évoluer selon la stratégie de gestion de la SCPI. Le rendement n’est pas garanti et dépend du bon paiement du loyer par les locataires. Les performances passées ne préjugent pas de performances futures.
Faut-il craindre une vacance future ?
La vacance des bureaux en Île-de-France est réelle : elle atteint 11,7 %, mais elle s’est stabilisée au troisième trimestre 2026⁴. Dans les faits, c’est un marché à deux vitesses : les surfaces vides sont essentiellement des bureaux obsolètes, pas des immeubles récents et bien desservis.
L’offre neuve, elle, devrait se raréfier. Sur les 790 000 m² dont la livraison est prévue pour 2027, 45 % sont déjà loués. À partir de 2028, le volume de livraisons devrait être divisé par six⁴, et une partie du stock de bureaux inadaptés sera probablement reconvertie en logements ou en hôtels. Dans ce contexte, les immeubles récents, bien situés et proches des transports pourraient conserver leur attractivité.
Citizen en fait partie, et son historique d’occupation démontre une capacité de relocation. Conçu initialement pour un seul occupant, Coface, il est devenu multilocataire sans vacance durable :
- En 2018, Coface a renouvelé son bail par anticipation sur 17 800 m² et libéré 12 200 m². Ces surfaces ont été relouées à Keyence, à NaTran puis à SVP, et l’immeuble était de nouveau loué à 100 % en mai 2023.
- En 2026, Coface a libéré environ 2 500 m² supplémentaires, dont SVP a repris une partie dans la foulée. Il reste aujourd’hui 1 514 m² disponibles au quatrième étage, que nous commercialisons.
À chaque renégociation ou nouvelle prise à bail, les locataires ont comparé Citizen aux immeubles de qualité équivalente à La Défense : desserte, services, espaces extérieurs, niveau des charges. À chaque fois, ils ont choisi Citizen.
94 M€ : un changement de stratégie pour Iroko Zen ?
Depuis son lancement en 2020, Iroko Zen adopte une stratégie granulaire : plutôt que de concentrer son patrimoine sur quelques grands immeubles, elle le répartit entre de nombreux biens de taille moyenne. Ainsi, le départ d’un locataire ou la difficulté d’un marché pèse peu sur l’ensemble.
Notre approche est aussi sans dogme : nous achetons des loyers en place, sous leur valeur de marché lorsque l’opportunité se présente, quels que soient le secteur ou le pays.
Citizen suit cette logique sans dogme, simplement sur un ticket plus conséquent. La collecte dynamique d’Iroko Zen nous donne aujourd’hui les moyens de saisir une opportunité de cette taille. Mais elle ne décide pas de ce que nous achetons : Citizen a été retenu parce qu’il remplissait nos critères de prix, de qualité des locataires et d’état technique.
Avec Citizen, Iroko Zen signe son 196e actif, dans un parc réparti entre huit pays européens. À ce jour, il représente moins de 5 % de son patrimoine. La taille de nos opérations grandit avec la SCPI ; notre discipline de diversification, elle, reste la même.
Données sur la base du portefeuille au 01/11/26, susceptible d’évoluer selon la stratégie d’investissement décrite dans la documentation réglementaire. L’actif présenté est donné à titre d’exemple. Il n’est pas représentatif de l’ensemble du patrimoine de la SCPI Iroko Zen.
Un immeuble de cette taille peut-il se revendre ?
Iroko Zen investit sur le long terme, mais la question de la revente se pose dès l’achat. Plusieurs éléments jouent en faveur de Citizen :
- La structure de détention : l’immeuble est détenu à travers une société, qu’un futur acquéreur pourra reprendre telle quelle, ce qui simplifie l’opération ;
- Un marché d’investisseurs : les immeubles de 50 à 150 M€ loués à des entreprises comme celles de Citizen intéressent les investisseurs institutionnels (assureurs, fonds, foncières). L’acquisition récente d’un immeuble de bureaux dans la même ZAC pour 83 M€ hors droits en décembre 2025³ montre que ce marché existe à Bois-Colombes ;
- Un emplacement qui pourrait gagner en attractivité, avec l’arrivée de la ligne 15 du Grand Paris Express prévue pour 2031.
La revente de l’actif n’est toutefois pas garantie, ni dans son délai ni dans son prix.
Que retenir de cette acquisition ?
Citizen n’est pas un pari sur le marché du bureau francilien. Nous avons acquis un immeuble récent, loué à quatre locataires, à un prix inférieur de 45 % à son prix de 2019. Son rendement découle de ce prix d’achat, avec des loyers déjà en place et un immeuble qui a déjà su se relouer.
Données Iroko au 12/11/26. Investir en SCPI est un placement immobilier long terme (10 ans recommandés) présentant des risques notamment de perte en capital et de liquidité. Les revenus et les rachats de parts ne sont pas garantis. Ils dépendent du bon paiement des loyers par les locataires. Les biens sont acquis, gérés et loués par la société de gestion, en contrepartie notamment de frais de gestion. Les performances passées ne préjugent pas des performances futures. Consultez la documentation réglementaire d’Iroko Zen (note d’informations et DIC PRIIPS) avant d’investir.
Ceci est une communication publicitaire.
Sources
¹CFNews Immo, 02/11/26.
²Rapport d’expertise Cushman & Wakefield, 21 juillet 2026.
³Données Newmark, ORIE au 4ᵉ trimestre 2025.
⁴Données Newmark, ORIE au 3ᵉ trimestre 2026. Périmètre : immeubles neufs-restructurés ≥ 5 000 m².